
在曼联股权交易中,优先购买权条款让格雷泽家族、英力士与拉特克利夫之间的股东权益衡量变得复杂。它值得关注,因为这类条款直接改变俱乐部估值,也影响英超资本流动和球迷对控制权的预期。当卡塔尔体育投资曾有意收购曼联时,优先购买权成为报价之外的关键变量,促使各方重新理解股东权益。
优先购买权通常写在股东协议或俱乐部章程中,指现有股东在他人转让股份时可按约定条件优先买入。曼联的格雷泽家族曾通过双层股权保持控制,英力士买入少数股权时就必须面对这类安排。皇家马德里与巴塞罗那的会员制虽不同,但优先权逻辑在会员投票和资产处置中同样存在。
估值优先购买权,第一步不是看俱乐部市值,而是把企业价值还原为股东权益。曼联在英超和欧冠的收入、老特拉福德球场改造支出、球员合同摊销,都会改变净债务与自由现金流。只有厘清这些项目,才能判断优先购买权究竟分走多少真实价值。
市场法用可比公司和可比交易校准。曼联可与尤文图斯、多特蒙德、拜仁慕尼黑比较收入倍数,也可参考切尔西出售给托德·伯利与清湖资本时的报价。若优先购买权降低股份流动性,可比交易倍数就要向下修正,否则会明显高估少数股东的权益。
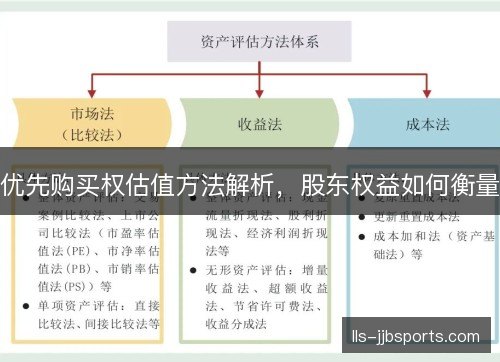
收益法把未来现金流折现。曼联的比赛日、转播、商业赞助依赖英超排名与欧冠资格,欧冠缺席会压低收入。竞技宝滕哈格执教下的战绩波动,会直接进入预测期现金流和折现率。优先购买权不改变经营现金流,却最终改变这些现金流在股东之间的分享顺序。
资产基础法关注球场、训练基地和球员注册权。布鲁诺·费尔南德斯、拉什福德等球员的合同价值可按市场转会价重估,但球员伤病与状态让价值波动。曼联的老特拉福德扩建计划既是资产也是负债,优先购买权会把处置收益的分配顺序提前锁定。
更精细的方法是期权定价。优先购买权赋予现有股东在约定条件下买入转让股份的权利,类似看涨期权。标的资产是曼联股权价值,行权价是协议价格,期限、波动率、分红率决定权利金。期权价值越高,普通股东在分配中可实现的每股权益通常越低。
期权参数在足球俱乐部身上并不稳定。英超转播合同、欧冠改制、欧足联财政公平规则都会改变波动率。卡塔尔体育投资、拉特克利夫等买家的报价预期也会影响标的资产价格。用布莱克·舒尔斯模型只能给参考,实际中蒙特卡洛模拟往往更常见。
股东权益衡量还要处理分层。曼联具有不同投票权的股份让格雷泽家族掌握控制权,英力士的少数股权却附带足球运营权。普通股、优先股、可转债在清算与分红中的顺序不同,不能简单用总市值除以总股数,必须逐层拆解这些权利差异来估值。
控股权溢价与少数股权折价必须分开算。拉特克利夫买入曼联少数股权,却获得体育运营影响力,这部分权利有溢价。若只买财务权益而无投票权,通常要打少数股权折价。优先购买权进一步限制买家范围,折价可能扩大。在曼联交易中,这种结构让实际成交价格承压。
流动性折价是优先购买权的直接后果。股份不能自由卖给卡塔尔体育投资或其他外部买家,退出渠道变窄,持有者要求更高回报。学术研究常把非上市俱乐部少数股权折价定在百分之二十到三十,曼联这类上市但控制权集中的俱乐部也不能忽视。
对潜在买家而言,优先购买权增加交易成本。谢赫·贾西姆竞购曼联时,若格雷泽家族或英力士可优先受让,报价再高也未必成交。买家必须在报价中扣除权利障碍,或先与权利持有人谈判。这会延长交易周期,压低最终成交价,并显著影响股东权益。
实际操作中,估值通常可以分三步。先按无优先购买权假设算出曼联股权公允价值,再识别权利覆盖的股份范围,再把期权价值从这些股份中扣除并分配给权利持有人。若权利条款模糊,还需用情景分析比较行权与不行权的股东价值,从而准确判断。
监管与会计也会影响衡量。英超所有者测试、欧足联财政公平、国际财务报告准则要求披露重大权利与公允价值。皇家马德里、巴塞罗那的会员制治理,尤文图斯、国际米兰的股份制改造,都说明股东权益不是抽象数字,而是治理安排在估值中的结果。
往后看,曼联、切尔西、巴黎圣日耳曼等俱乐部的股权交易会更依赖优先购买权定价。未来投资者也会把期权模型、流动性折价与治理条款一起纳入股东权益衡量。谁能把条款讲清,谁就能在英超、欧冠与全球资本之间获得更合理的最终估值水平。
对球迷和俱乐部而言,优先购买权估值不是财务游戏。它决定谁有权控制曼联、皇家马德里或巴塞罗那的未来,也决定股东权益如何被公平分配。规则透明后,资本进入会更谨慎,俱乐部长期经营反而更可预期。因此,在英超和欧冠中,这种衡量方式影响深远。